


第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理
4.4322.00 レビュー
アプリの仕様
- バージョン
- 3.6.5
- 更新日
- ライセンス
- Free
- ダウンロード
- 100,000+
- 開発者
- 株式会社第四北越銀行
- カテゴリ
- ファイナンス
- プラットフォーム
- Android
スクリーンショット
 分析者 AppCompare
通帳を持ち歩かずに、第四北越銀行の口座を日常的に確認したい人にとって、銀行アプリで残高と入出金をまとめて見られることはかなり実用的です。私が実際に使う感覚で見ると、第四北越銀行アプリ「りとるばんく」は、銀行へ行く回数を減らすことよりも、「今いくらあるか」「先ほどの入金は反映されたか」を自分の都合のよいタイミングで確かめられる点に強みがあります。
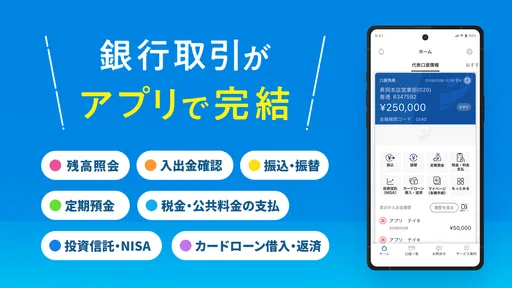
このアプリは、株式会社第四北越銀行が提供するファイナンス分野の無料アプリです。口座の残高や入出金の確認に加えて、振込、積立預金、ローン、投資信託など、銀行との関わりを一つの画面から整理したい人向けに作られています。銀行口座を単なる給与の受け取り先として使うのではなく、貯蓄や借り入れも含めて管理している人ほど便利さを感じやすいでしょう。
一方で、第四北越銀行を利用していない人が家計簿アプリの代わりに使うものではありません。対応する銀行サービスを普段から利用しているかどうかで、価値が大きく変わるタイプです。この記事では、機能を並べるだけでなく、残高・入出金確認を中心に、実際の生活でどんな変化が起きるか、どんな人には向かないかまで掘り下げます。
残高と入出金をすぐ確認できることが、このアプリの中心
私が最も役立つと感じるのは、紙の通帳やATMに頼らず、口座の状態を確認できることです。給料日後の残高確認、カード利用後の引き落とし確認、振込を受けた後の入金確認など、銀行へ行くほどではないけれど知りたい場面は意外に多くあります。そうした小さな確認をスマートフォンで済ませられると、確認のためだけに外出する必要がなくなります。
特に、現金を引き出す前に残高を見ておく使い方が現実的です。ATMの前で残高不足に気づくのではなく、自宅や移動中に口座を確認してから必要な金額を決められます。私なら、公共料金やカードの支払日が近い時期に入出金を見て、自由に使える金額を判断するために使います。これは家計簿のように細かく分類する機能とは違い、銀行口座そのものの現在地を確認するための道具です。
入出金の履歴を見られる点も、単なる残高表示より重要です。残高だけでは、増減の理由をその場で思い出せないことがあります。履歴を確認すれば、入金されたか、引き落としが済んだか、予定していた振込が処理されたかを追いやすくなります。家族の口座から自分の口座へ移した後など、金額の変化を確認したい場面でも、紙の記帳を待たずに確認できるのが便利です。
この使い方で意識したいのは、アプリを開く目的を「資産管理」ではなく「判断材料の確認」と考えることです。アプリを見ただけで支出の原因が自動的に整理されるわけではありません。しかし、銀行口座の残高と履歴を起点にして、別の家計簿やメモと照らし合わせることはできます。私は、数字を見てその日の支出を決める人には向いている一方、費目別の分析まで一つで済ませたい人には物足りないと感じます。
選ぶ前に読んでおきたい記事

遅延時に見えてくる、Yahoo!乗換案内の利用者どうしの支え合い

Tile Explorerは中断や通信断からどこまで戻れるか

Uber Eatsの価値は料理選びから「待ち時間の見える化」へ

テレビのリモコンが見つからない夜に、スマホが頼れる一台になる理由

8 Ball Poolへ移る価値はあるか 狙いと手球の位置を読む対戦の魅力

Family Spaceの位置共有は、家族の連絡をどう穏やかにするか
振込前の確認に使うと、操作ミスを減らしやすい
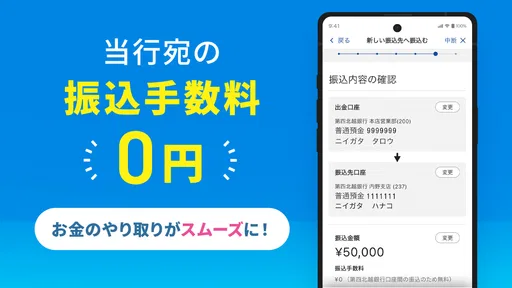
振込をアプリで完結できることも、残高確認と相性がよい部分です。先に残高を見て、必要な金額があるかを確認し、そのまま振込へ進むという流れを作れます。私は振込先や金額を入力する前に、口座残高と直近の入出金を確認する習慣をつけるのがおすすめです。これだけでも、入金を待っているつもりで実際にはまだ反映されていない、という行き違いを減らせます。
ただし、振込は金額が大きくなりやすい操作なので、便利さだけで急いで進めるのは避けたいところです。受取人、金額、実行するタイミングを落ち着いて確認し、完了後は履歴を見て処理状況を確認する。この二段階の確認を自分の手順にしておくと、スマートフォンだけで操作できる気軽さが、うっかりした送金につながりにくくなります。
複数の銀行サービスを一つの視点で見られる
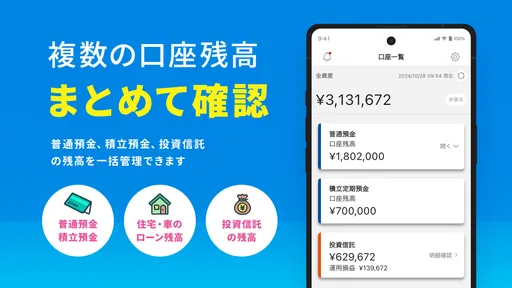
このアプリは普通預金の残高だけを見るためのものではありません。積立預金、ローン、投資信託の残高なども含めて、自分が第四北越銀行とどのような取引をしているかを把握する方向に作られています。複数の商品を利用している人にとっては、銀行ごとに確認方法を切り替える負担を減らせる可能性があります。
ここで便利なのは、資産を「使うお金」と「残すお金」に分けて考えるきっかけを作れることです。普通預金だけを見ていると、積立や投資信託に回している金額を忘れがちです。アプリで全体を確認すれば、手元の生活費と、すぐには使わない資産を混同しにくくなります。反対に、投資の値動きを詳しく分析したい人には、専門的な投資管理サービスのほうが向いているでしょう。
実際の使い方と、生活の中で便利になる場面
日常の利用では、アプリを開くタイミングを決めると使いやすくなります。私は、給料や定期的な入金がある日、カードや公共料金の引き落としが集中する前、まとまった振込をした後の三つの場面で確認するのが分かりやすいと思います。何度も意味なく開くより、判断が必要な時に見るほうが、残高の数字を家計管理に生かしやすいからです。
例えば、平日の夕方に家族から生活費の振込を受けたとします。以前なら、帰宅途中にATMへ寄って記帳するか、翌日まで待って確認する場面でした。このアプリなら、まず入出金を確認し、入金が反映されていることを見たうえで、必要な支払いを行うという順番にできます。確認してから動くという流れをスマートフォン上で作れることが、実際の使い勝手に直結します。
別の例では、ローンや積立預金を利用している人が、毎月の普通預金の減少だけを見て不安になるケースがあります。資金が減った理由が積立や返済であれば、関連する残高と合わせて見たほうが状況を理解しやすいものです。私は、口座の一部分だけで判断せず、銀行内の取引全体を定期的に確認する人に、このアプリの構成が合っていると感じます。
初めて使う人は、最初からすべての機能を試そうとしないほうがよいでしょう。まず残高と入出金の確認だけを習慣にし、次に振込、必要に応じて積立預金やローン、投資信託の確認へ広げるほうが、操作に迷いにくいです。銀行アプリは便利な反面、設定や認証に慣れるまで少し緊張しやすいので、急いでいる時ではなく、落ち着いた時間に基本操作を確認するのが安全です。
利用環境としては、Androidでは七・〇以降に対応しています。比較的古い端末でも対象になり得ますが、実際の快適さは端末の状態やOSの更新状況に左右されます。アプリの現行バージョンは三・六・五なので、インストール後は更新案内を放置せず、銀行アプリとして新しい状態を保つ意識を持ちたいところです。iOSを使っている人も、利用前に自分の端末で対応状況を確認しておくと安心です。
年齢区分は三歳以上で、価格は無料です。ただ、無料だからといって、誰にでも意味があるわけではありません。第四北越銀行の口座や関連サービスを利用していることが前提になるため、他行の口座しか持っていない人は、普段使っている銀行の公式アプリを選んだほうが自然です。費用よりも、対象となる銀行を使っているかが判断の中心になります。
紙の通帳やATMと比べた時の違い
紙の通帳には、ページをめくりながら長い期間の履歴を眺められる良さがあります。家族と一緒に確認したい人や、紙で記録を残したい人にとっては、アプリが完全な代替になるとは限りません。ATMも、現金の入出金と同時に残高を確認できる安心感があります。
それでも、確認の速さと場所の自由さではアプリが有利です。ATMの営業時間や設置場所を気にせず、外出先で口座の状態を見られます。私は、通帳をやめるかどうかを最初から決めるより、まずアプリで日常の確認を済ませ、紙の記録が必要な場面だけ従来の方法を使う併用が現実的だと思います。
家計簿アプリや他行のアプリとの使い分け
家計簿アプリは、複数の銀行、クレジットカード、電子マネーなどを横断して支出を整理したい人に向いています。支出の分類や月ごとの比較を重視するなら、そちらのほうが見やすい場合があります。りとるばんくは、第四北越銀行との取引を正確に確認し、振込など銀行の操作へつなげるための公式窓口として考えると分かりやすいです。
他行の公式アプリと比べる場合も、機能の多さだけで判断しないほうがよいでしょう。第四北越銀行をメイン口座にしているなら、残高確認から振込、預金やローンの確認まで同じ銀行の情報として扱えることに意味があります。反対に、複数の銀行を一つの画面で比較したい人は、銀行単体のアプリだけでは管理が分散しやすく、別の方法を組み合わせるほうが効率的です。
便利さの裏側にある注意点と向かない人
私が感じる最大の注意点は、スマートフォンで完結することが、そのまま操作の簡単さを意味するわけではないことです。残高を見るだけなら手軽でも、振込のような重要操作では、確認を省かない姿勢が必要です。画面が近くにあるからこそ、電車の中や急いでいる時に操作したくなりますが、入力内容を落ち着いて確認できない状況では後回しにしたほうがよいでしょう。
また、スマートフォンの機種変更や故障に備えて、銀行アプリだけに頼り切らない準備も必要です。認証に関わる情報や、再設定の手順を自分で確認できるようにしておくと、端末を替えた時に慌てにくくなります。私は、アプリを削除しても大丈夫だろうと軽く考えず、機種変更前に必要な手続きや確認事項を整理しておくことを勧めます。
セキュリティ面では、公共のWi-Fiや他人に見られる場所で、振込などの操作をしないほうが安心です。ログイン情報をメモしたままにしたり、スマートフォンを無防備に置いたりするのも避けたいところです。これはアプリの欠点というより、銀行機能をスマートフォンへ移すことで利用者側に求められる注意が増えるということです。
口座の履歴を細かく長期分析したい人には、表示の目的が合わない可能性があります。銀行アプリは、今の残高や最近の動きを確認する用途では強い一方、家計全体の予算管理、費目別のグラフ、家族全員の資産を横断した分析を主目的にすると、別のアプリや表計算を併用したくなります。私はここを無理に一つへ集約しないほうが、かえって管理しやすいと思います。
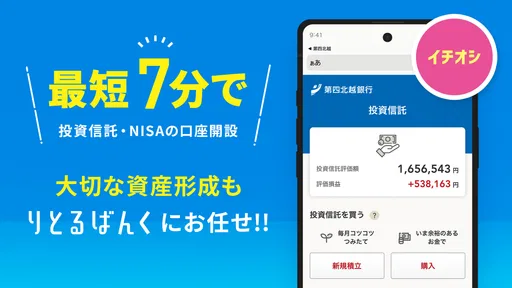
投資信託の残高を見られることも便利ですが、残高が表示されることと、投資判断を十分に行えることは別です。値動きの理由や将来の見通しを詳しく調べたい人は、投資に特化した情報源も必要になります。ローンについても、残高を確認して返済計画を考える入口にはなりますが、借り換えや返済条件の判断をアプリの数字だけで決めるのは避けるべきです。
評価の高さだけで決めず、自分の銀行利用に合わせる
Google Playでの平均評価は四・四で、評価数は三・四千件ほどあります。利用者から一定の支持を集めているアプリだと受け取れますが、評価が高いことだけで自分にも合うとは限りません。銀行アプリは、口座の種類、使うサービス、確認したい頻度によって満足度が変わるからです。
インストール数は十万以上で、第四北越銀行を利用する人の中にも広く使われています。私は数字そのものより、毎月の入出金確認をどれだけ楽にしたいかで判断するのがよいと思います。月に一度しか口座を見ない人なら紙の通帳やATMでも足りるかもしれませんが、支払い前後に何度も確認する人なら、アプリの価値を感じやすいでしょう。
口コミを見る時は、評価の星だけでなく、自分と似た使い方をしている人の意見に注目したいところです。残高確認が目的なのか、振込を頻繁に行うのか、積立やローンも管理したいのかで、同じアプリでも印象は変わります。私は、評価を参考にしつつ、最終的には自分が必要とする操作を最初に三つほど書き出してから選ぶのがおすすめです。
どんな人なら、りとるばんくを選ぶ価値があるか
最も相性がよいのは、第四北越銀行を生活の中心的な口座として使い、残高や入出金をこまめに確認したい人です。給料の受け取り、生活費の支払い、家族間の振込、積立預金などを同じ銀行で行っているなら、銀行へ行かずに確認や手続きを進められるメリットが積み重なります。
子育てや仕事で銀行へ行く時間を取りにくい人にも向いています。たとえば、子どもの習い事の支払い前に残高を確認し、必要なら振込まで済ませるという流れを、自宅で作れます。高齢の家族の口座を管理する人も、本人の同意と適切な管理を前提に、入出金の確認を習慣化する助けになるでしょう。ただし、家族の端末でログイン情報を共有するような扱いは避け、利用者本人が安全に管理できる方法を選ぶべきです。
積立預金やローン、投資信託を利用していて、普通預金だけでは自分の資産状況を把握しにくい人にも適しています。毎月の返済や積立を「いつもの引き落とし」として見過ごさず、全体の残高と合わせて確認できるからです。私なら、月末に一度、使うお金、積み立てるお金、返済に回るお金を確認するために使います。
逆に、第四北越銀行を使っていない人、複数の金融機関を横断して家計を分析したい人、投資情報を専門的に見たい人には、別の選択肢のほうが合います。通帳の紙面を大切にしたい人や、スマートフォンで銀行操作をすることに不安が強い人も、無理に移行する必要はありません。アプリは便利ですが、使わない人まで導入すべきものではないからです。
第四北越銀行アプリ「りとるばんく」は、派手な機能で驚かせるというより、銀行口座を確認するための面倒な手順を日常から少しずつ取り除くアプリです。残高と入出金を起点に、振込や積立預金、ローン、投資信託まで自分の取引を見渡せる点は、第四北越銀行を継続的に使う人にとって実用的です。
私の結論は、銀行へ行く時間を減らしたい人だけでなく、「支払う前に残高を見る」「振込後に履歴を確認する」という習慣を身につけたい人におすすめです。無料で始められ、三歳以上を対象とし、Androidでは七・〇以降に対応しています。まずは残高確認だけから使い、必要性を感じたら振込や他の取引確認へ広げる。そのくらいの慎重な始め方が、このアプリの便利さを安全に引き出す方法だと思います。
メリット
- 残高や入出金明細をスマホですぐ確認できる
- 通帳記帳のために店舗やATMへ行く手間を減らせる
- 複数の口座情報をまとめて管理しやすい
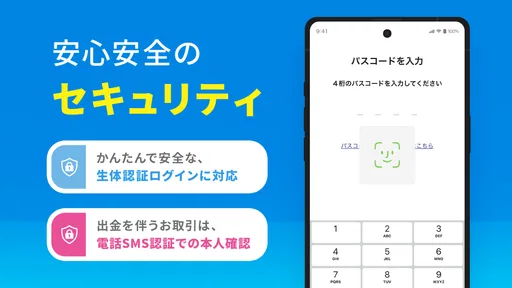
- 生体認証に対応し、ログイン操作を簡略化できる
- 銀行からのお知らせをアプリ内で確認できる
デメリット
- 利用には第四北越銀行の口座や登録手続きが必要
- 対応する口座やサービスに制限がある場合がある
- 初回設定時に本人確認や認証操作が必要
- スマホの紛失時は利用停止などの対応が必要
- 通信環境によっては明細の表示に時間がかかる
第四北越銀行アプリーりとるばんくー銀行口座・銀行通帳管理に関するよくある質問
第四北越銀行アプリ「りとるばんく」はどのようなサービスですか?
「りとるばんく」は、第四北越銀行の口座をスマートフォンから管理するための公式アプリです。残高照会や入出金明細の確認、登録口座の管理などを、銀行窓口やATMへ行かずに行えます。紙の通帳を持ち歩かず、日常的なお金の動きを手軽に確認したい人に向いています。利用できる機能や対象口座は、口座の種類や契約状況によって異なる場合があります。
利用を始めるために必要なものや条件はありますか?
利用開始には、第四北越銀行の対象口座、本人確認に必要な情報、アプリをインストールできるスマートフォンが必要です。登録時には、銀行に届け出ている電話番号やキャッシュカード情報などの入力を求められる場合があります。対応OS、対象となる口座、登録条件は変更される可能性があるため、ダウンロード前に公式サイトやアプリストアの最新案内を確認してください。
残高や入出金明細はリアルタイムで確認できますか?
アプリでは、登録した口座の残高や入出金明細をスマートフォンから確認できます。ただし、システムメンテナンス中や通信環境が不安定な場合、情報の反映に時間がかかることがあります。また、取引内容によっては即時に表示されない場合もあります。重要な入金や引き落としを確認する際は、表示日時や明細の更新状況にも注意し、必要に応じて銀行へ問い合わせると安心です。
アプリの安全性やセキュリティ対策は大丈夫ですか?
銀行公式アプリとして、本人確認やログイン認証などのセキュリティ機能が用意されています。ただし、安全に利用するには、公式アプリストアから正しいアプリを入手し、推測されやすい暗証情報を設定しないことが大切です。スマートフォンの紛失時には第三者に操作される可能性があるため、端末ロックを有効にし、不審なメールやリンクからログイン情報を入力しないよう注意してください。
機種変更やスマートフォンを紛失した場合はどうすればよいですか?
機種変更時は、新しい端末に公式アプリを再インストールし、案内に従って本人確認や利用登録をやり直す必要がある場合があります。古い端末を処分する前には、アプリからログアウトしたり、端末のデータを初期化したりすることが重要です。スマートフォンを紛失した場合は、第三者による不正利用を防ぐため、できるだけ早く第四北越銀行の公式窓口へ連絡し、利用停止などの対応を相談してください。


